智能眼镜能否支撑起可穿戴设备的下半场?
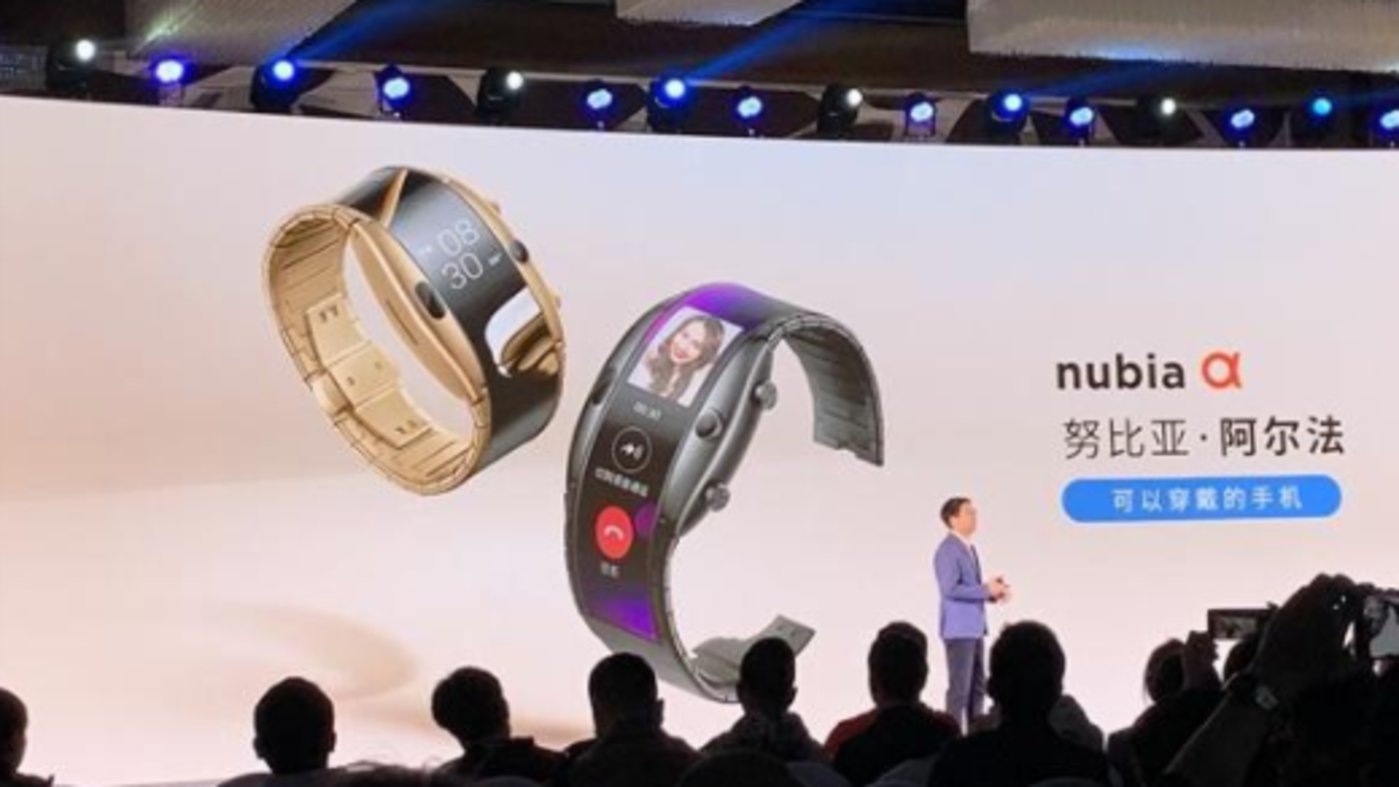
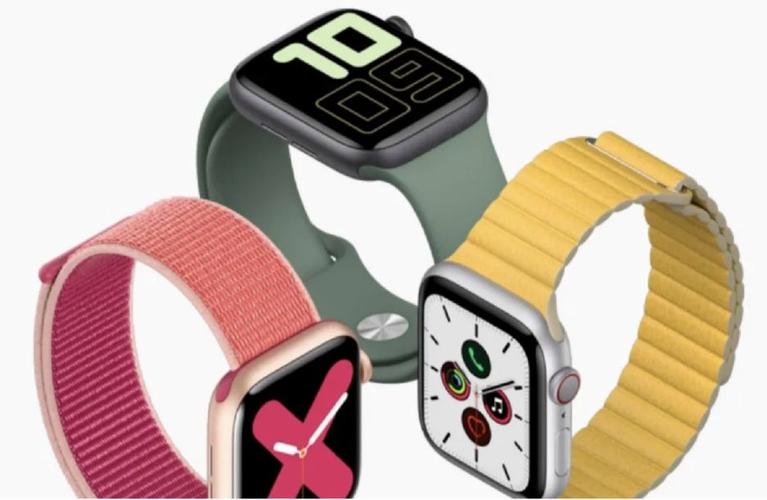
可穿戴设备市场经历了从爆发式增长到增速放缓的转折。智能手表、手环等产品已进入成熟期,销量增长趋缓,行业亟需寻找新的增长点。在此背景下,智能眼镜被寄予厚望,并引发了“能否支撑可穿戴设备下半场”的讨论。
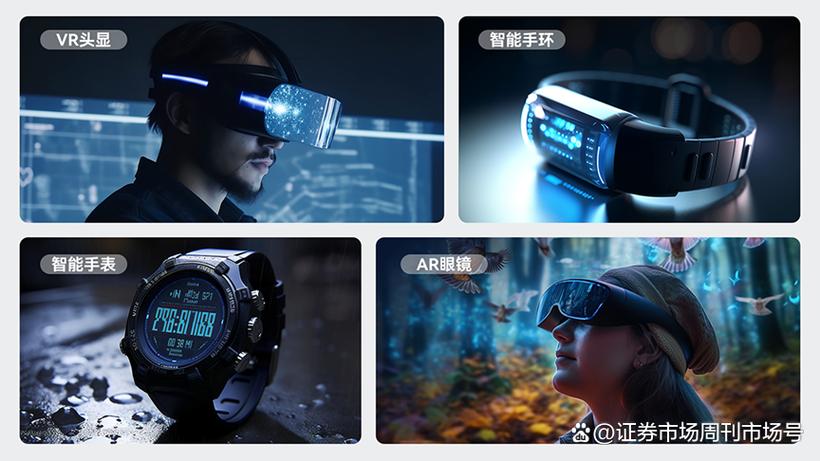
从市场数据来看,可穿戴智能设备的整体销售情况呈现分化态势。根据IDC等机构的报告,2023年全球可穿戴设备出货量约5亿台,同比增长约6%,其中智能手表和耳戴设备占据绝对主力,而智能眼镜(包括AR/VR眼镜)的出货量虽基数较小,但增速显著,部分品类年增长率超过50%。绝对销量仍是短板:2023年全球AR/VR头显销量约千万台级别,与手表数亿级的体量相去甚远。
智能眼镜的优势在于其天然的“第一视角”交互和解放双手的特性,在工业巡检、远程协作、医疗辅助等B端场景已有落地。随着AI大模型与轻量化光学方案的结合,消费级智能眼镜在语音助手、实时翻译、导航提示等场景中展现出潜力。Meta与雷朋合作的智能眼镜销量突破百万,被视为行业风向标。挑战同样明显:
- 技术瓶颈:显示、续航、算力与重量难以兼顾,全天候佩戴体验仍不理想。
- 隐私与社交接受度:摄像头和麦克风的隐蔽性引发隐私担忧,公共场所佩戴可能产生社交尴尬。
- 刚需场景缺失:多数消费者缺乏必须使用智能眼镜的理由,手机+耳机组合已能满足大部分需求。
- 价格门槛:高性能AR眼镜动辄数千美元,远超普通消费者预算。
因此,智能眼镜要支撑起可穿戴设备的“下半场”,仍需跨越技术、生态与用户习惯的多重鸿沟。短期来看,它更可能作为细分品类与手表、耳机互补,而非取代后者。艾瑞咨询预测,2025年后随着显示技术与AI能力成熟,智能眼镜出货量有望突破5000万台,但只有出现“杀手级应用”和轻量化且价格亲民的爆款产品,才能真正引爆市场。
结论:智能眼镜具备成为下一阶段增长引擎的潜力,但2025年前尚难独挑大梁。可穿戴设备下半场的竞争,将是多品类协同的生态之争,而非单一品类的独角戏。
如若转载,请注明出处:http://www.cnflcn.com/product/19.html
更新时间:2026-10-24 15:16:33