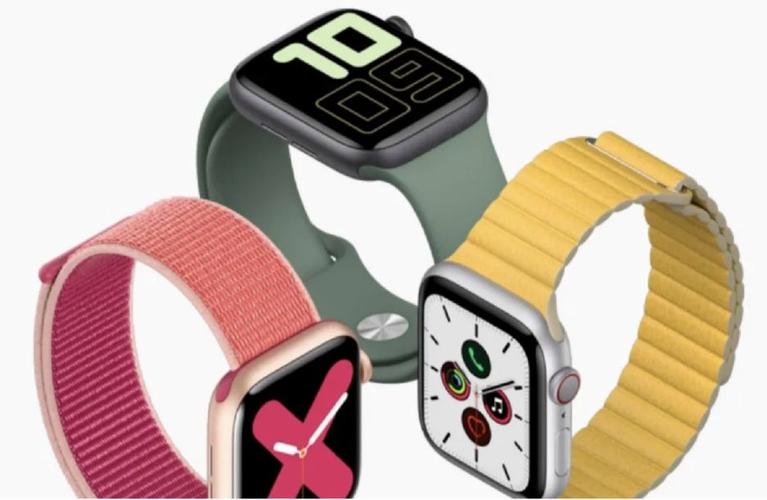
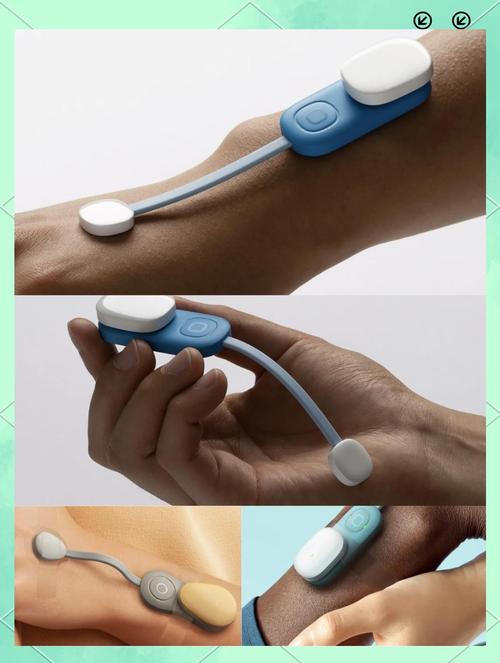
可穿戴智能设备销售火爆,新品牌纷纷入局 这真的是块肥肉吗?
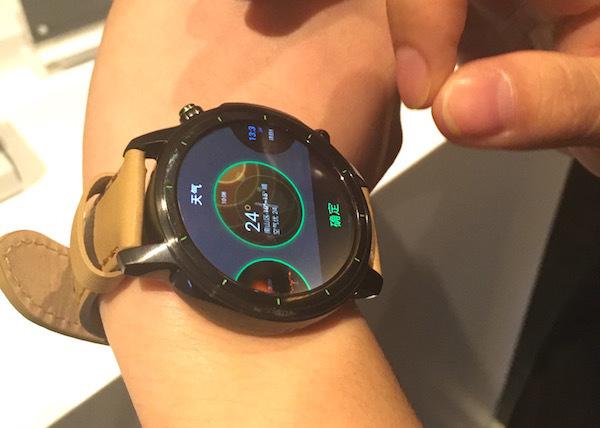
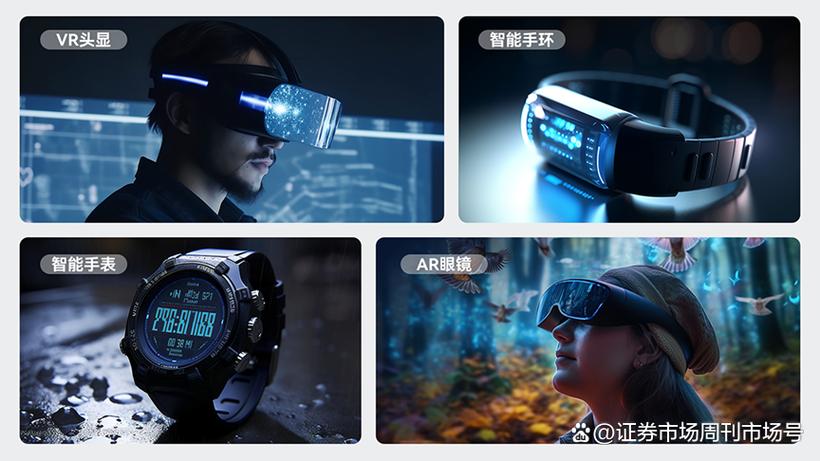
可穿戴智能设备市场持续升温,尤其是智能手表领域,几乎每隔一段时间就有新品牌召开发布会,推出自己的产品。从科技巨头到传统腕表品牌,再到新兴创业公司,各路玩家纷纷涌入。可穿戴智能设备销售数据也一路走高,让人不禁发问:这真的是一块馋人的肥肉吗?
市场增长强劲,智能手表成主力
根据多家市场调研机构的数据,全球可穿戴设备出货量在过去几年保持了两位数增长。其中,智能手表贡献了最大的销售额和利润份额。消费者对健康监测、运动追踪、消息提醒等功能的支付意愿明显提升,尤其是疫情后,心率、血氧、睡眠等健康指标追踪成为刚需。可以说,可穿戴智能设备销售不再只是“尝鲜”,而是逐渐走向“常用”。
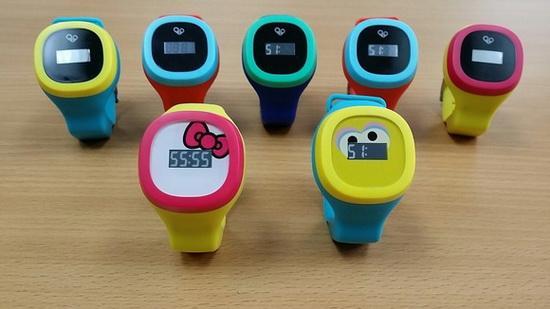
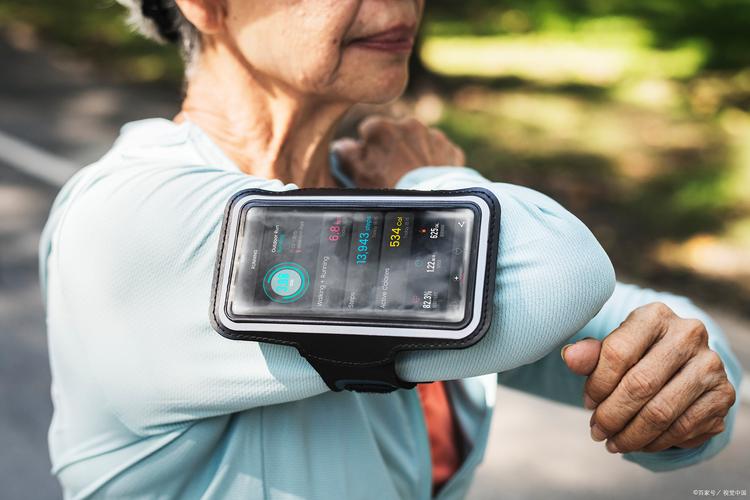
新品牌正是看中了这一趋势。它们往往以更细分的功能、更低的价格或更时尚的设计切入市场,试图在巨头林立的环境中找到自己的生存空间。例如,有的品牌主打专业运动数据,有的聚焦老年人跌倒检测,还有的联名潮牌走时尚路线。这些差异化策略确实能吸引一部分用户,从而带动销售。
肥肉背后:竞争激烈,利润未必丰厚
可穿戴智能设备销售火爆,并不代表每一个入局者都能赚得盆满钵满。相反,这块“肥肉”周围早已围满了饥饿的猎食者。
首先是头部效应明显。苹果、三星、华为、小米等品牌占据了大部分市场份额,它们拥有强大的供应链议价能力、成熟的生态体系和高品牌忠诚度。新品牌想要虎口夺食,往往只能打价格战或深耕极窄的细分场景,而这两种策略都难以带来高利润。
硬件本身的利润空间有限。智能手表的核心元器件如芯片、传感器、屏幕等成本不低,加上研发、营销、售后,许多新品牌实际上是在赔本赚吆喝。真正的利润来源往往在于后续的订阅服务、表带配件或健康数据增值服务,但这对新品牌来说门槛更高。
可穿戴设备的用户粘性并不如手机那么强。很多人可能同时拥有多个品牌的手表,或者佩戴一段时间后就闲置。更换频率低、复购周期长,导致品牌很难靠单一硬件持续获利。
销售数据背后:渠道与营销成关键
从销售渠道看,线上电商依然是可穿戴设备的主战场,但线下体验店的重要性也在回升。因为手表是佩戴类产品,用户需要试戴感受舒适度、操作流畅度和外观质感。新品牌如果只靠线上推广,缺乏线下触点,销售转化率往往不理想。
另外,营销成本高企。为了在信息流中脱颖而出,新品牌不得不投入大量预算做KOL评测、直播带货、社交媒体种草。这些费用最终都会摊薄利润,使得“肥肉”吃起来并不轻松。
不过,也有成功案例。一些品牌通过与保险公司、健身机构、企业健康管理项目合作,以B2B2C模式批量销售,从而降低了获客成本,实现了稳定出货。这种思路值得新入局者借鉴。
结论:是肥肉,但不是谁都能吃到
可穿戴智能设备销售确实在增长,市场前景广阔,堪称一块诱人的肥肉。但肥肉往往伴随着硬骨头:激烈的竞争、有限的硬件利润、较高的营销门槛以及用户粘性的不确定性。新品牌如果只是跟风发布一款“差不多的智能手表”,很可能沦为炮灰。
真正能吃到这块肥肉的企业,要么拥有核心技术壁垒(如医疗级传感器、低功耗芯片),要么拥有强大的生态协同(如手机、耳机、智能家居联动),要么找到精准的细分场景并建立服务闭环。对于消费者而言,更多品牌入局意味着更多选择和更快的迭代,这无疑是好事。而对于新品牌,入局前最好先想清楚:你要靠什么在这片红海中活下去?可穿戴设备销售的数字虽然好看,但背后的账本,只有自己知道。
如若转载,请注明出处:http://www.cnflcn.com/product/26.html
更新时间:2026-10-24 23:01:31